Már a 2005-ös adótörvények elfogadásakor látszott, hogy idén a kormány nagyobb hangsúlyt szeretne fektetni a foglalkoztatás bővítésére. E célt szolgálja többek között a létszámbővítés esetén egyéni vállalkozók által is igénybe vehető kedvezmény. A módosítás értelmében az adóév kezdetén ötnél kevesebb dolgozót foglalkoztató vállalkozó az előző évhez viszonyított létszámtöbblet esetén a pluszember után a minimálbér éves összegével csökkentheti bevételeit. Hasonló kedvezményt vehetnek igénybe a mikrovállalkozások is, viszont a kedvezmény nem érvényesíthető, ha az adóév végén köztartozásuk van. Az igénybe vett kedvezmény a 16 százalékos társasági adókulccsal számított értéke csekély összegű, de minimális támogatásnak minősül.
A létszámot bővítő vállalkozások idén minden új alkalmazott után egymillió forinttal csökkenthetik iparűzési adóalapjukat, kivéve, ha a bővítést a Munkaerőpiaci Alap (MAP) munkahelyteremtő támogatásából finanszírozzák. A kedvezményt azonban vissza kell fizetni, ha a mentességre jogosító adóévet követően legalább öt százalékkal csökken a dolgozók száma.
Adóalap-kedvezményt igényelhet az a vállalkozás is, amely pártfogó felügyelet alatt álló vagy börtönviselt munkavállalót a szabadulást követő fél éven belül alkalmaz. A módosítás értelmében a cég a foglalkoztatás idején befizetett – legfeljebb egy évi – társadalombiztosítási (tb) járulékkal csökkentheti adóalapját. Emellett a járulék továbbra is elszámolható költségként.
További módosítás, hogy ezentúl a kis- és középvállalkozások (kkv) is hozzájuthatnak a tíz évre szóló fejlesztési adókedvezményhez, amennyiben munkahelyteremtő beruházást hajtanak végre. Az igénybevétel feltétele középvállalkozás esetén, hogy a létszámát legkésőbb három év múlva 150, hátrányos helyzetű régióban 75 fővel növeli. A kis- és mikrovállalkozások esetében ez 30, illetve 15 főre módosult. Emellett a cégek kötelesek a megnövelt létszámot ezt követően további négy évig fenntartani. A kedvezmény összege továbbra is az új dolgozókra jutó 24 havi személyi ráfordítások 35–65 százaléka lehet. A kedvezmény igénybevételét a Pénzügyminisztérium engedélyezi.
Költségek csökkentése
Bár a minimálbér a munkáltatói oldal eredeti elképzelésénél jobban – hat százalékkal, 57 ezer forintra – emelkedik az idén, a vállalkozásoknak lehetőségük lesz költségeik csökkentésére is. A tételes egészségügyi hozzájárulás (eho) összege 3450 forintról 1950-re csökken novembertől, emellett az eddigiekkel ellentétben a részmunkaidős foglalkoztatás után arányosan lehet megállapítani a fizetendő ehót.
A nyugdíjak és nyugdíjszerű ellátások összege januártól 6,3 százalékkal – átlagosan 3600 forinttal – emelkedett, emellett senki nem kaphat 1800 forintnál kevesebb nyugdíjemelést. Idén a 13. havi nyugdíjként az ellátás háromnegyedét, átlagosan 47 ezer forintot postáznak majd két részletben, májusban és novemberben. A nyugdíj megállapításánál figyelembe vehető éves jövedelem felső határa pedig hatmillió forintra emelkedett 2005-ben.
A foglalkoztatás járulékköltsége már januártól a felére csökkenhet, amennyiben pályakezdőt, gyes, gyed, gyet, ápolási díj után munkát vállalót alkalmaz a vállalkozás. Ha pedig ötven év fölötti dolgozót vesz föl, akár teljesen megtakarítható. Amennyiben a 25 év alatti pályakezdőt legalább napi négy órában egy évig foglalkozatja a munkaadó – ha szakképzett, akkor ennek megfelelő munkakörben –, kilenc hónapig jogosult az 50 százalékos tb-járulékkedvezményre. A kedvezmény legfeljebb a bruttó 90 ezer forintos bérre számított járulékok 50 százalékáig vehető figyelembe. A MAP utólag utalja át a kedvezményt, amely részarányosan akkor is érvényesíthető, ha a munkavállaló hibájából hamarabb megszűnik a foglalkoztatás. Ugyanezek a feltételek vonatkoznak a munkáltatóra, ha gyes, gyed, gyet, ápolási díj után veszik fel a dolgozót.
Az ötven fölöttiek foglalkoztatása esetén jóval kedvezőbbek a munkaadó által igénybe vehető kedvezmények: a járulék felénél nem lehet kevesebb, viszont elérheti a teljes összegét, egy évre szól, és a tb-járulékok mellett az egészségügyi hozzájárulásra, valamint a munkáltatói szolidaritási járulékra is vonatkozik.
A 30 év alatti, felsőfokú tanulmányaikat két éve befejező pályakezdők esetében lehetőség van az ösztöndíjas foglalkoztatásra is. Ekkor a munkáltató háromnegyed-egy évre vállalja a foglalkoztatást, és legalább a minimálbért fizeti ösztöndíjként. Az ösztöníjas jogviszony esetén a munkáltatónak 29 százalékos tb-járulékot, a foglalkoztatottnak pedig 12,5 százalék egyéni, 8,5 százalék nyugdíj, és 4 százalék egészségbiztosítási járulékot kell fizetnie. Az 50 százalékos tb-kedvezmény 9 hónapig illeti meg a munkaadót, s ezután nem előírás a három hónapos továbbfoglalkoztatás. Az ösztöndíjas önálló munkakörrel nem bízható meg, mivel a számára kidolgozott egyéni program alapján a kijelölt szakmai segítő révén tesz szert szakmai és munkatapasztalatokra, a munkaadó pedig a támogatott időszak végén ajánlólevélben foglalja össze a program eredményeit.
Újdonság, hogy ettől az évtől havi négyszázalékos vállalkozói járulékot kell fizetniük a vállalkozóknak. Cserébe, leghamarabb jövőre, baj esetén – a munkanélküli járadék mintájára – ellátásban részesülhet az egyéni vállalkozó, valamint a társas vállalkozás főállású tagja. A törvény szerint legfeljebb 270 napig vehető igénybe az ellátás, az ehhez szükséges jogosultság megszerzéséhez azonban négy évig kell fizetni a járulékot.
Várható módosítás
Már megkezdődött a foglalkoztatási törvény és A munka törvénykönyvének (MT) felülvizsgálata is, de e folyamatok várhatóan nem zárulnak le az idén. Az Országgyűlés tavaszi ülésszakának napirendjében csak egy munkajogi törvénymódosítás szerepel: a munkavállalók tájékoztatása és a velük folytatott konzultáció általános keretének létrehozásáról szóló közösségi irányelv rendelkezéseinek beillesztése A munka törvénykönyvébe. Az irányelv szerint javítja versenyképességet, ha a munkavállalók megfelelően tájékozottak a cég gazdasági helyzetével, a foglalkoztatásnak a vállalkozáson belüli jelenlegi helyzetével és várható alakulásával, a tervezett intézkedésekkel, illetve a munkaszervezés vagy a szerződéses viszonyok átalakulásával kapcsolatban, továbbá lehetőségük van képviselőik révén befolyásolni ezeket a döntéseket.
A munkaügyi tárca tájékoztatása szerint kevés módosításra van szükség, mivel az irányelv előírásainak jórészt megfelel a jelenlegi hazai szabályozás. Ilyen módosítás lesz például, hogy a törvény meghatározza a konzultáció fogalmát, ezzel is növelve a jogbiztonságot.
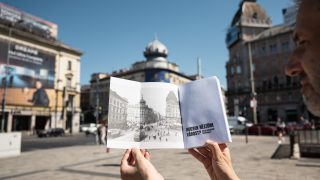
Hogyan nézzük meg a világ bármelyik városát?
Mindenképp szükség van térképre vagy pontos tervre? Hogy nézzünk meg egy várost három nap alatt? Mi van, ha van velünk egy (vagy több) unatkozásra hajlamos gyermek? És hogyan lehet várost nézni úgy, hogy nem is utazunk sehová? Ezekre a kérdésekre is választ kaptunk a Hogyan nézzünk várost? című könyv szerzőjétől.
