
Magyarországon eddig az volt az elv, hogy főképp a fogyasztást kell adóztatni. Az EY adó és jogi tanácsadással foglalkozó üzletágának vezetője, Módos András szerint a fogyasztás alapú adóztatás mellett több erős szakmai érv szól – széles adóalapra épül, kevésbé közvetlenül terheli a munkát vagy a vállalati nyereséget.
Egy tőkéért és beruházásokért versenyző, nyitott gazdaságban érthető stratégia, hogy a közvetlen jövedelemadókat alacsonyabban tartja, miközben stabil bevételt biztosít a fogyasztás alapján. A magyar adóstruktúra ugyanakkor nem érvényesíti ezt a logikát elég következetesen.
Amennyiben ugyanis a fogyasztásra építő keretre sok szektorális teher, illeték vagy egyedi szabály rakódik, akkor a modell veszít az átláthatóságából, és a terhek részben visszakerülhetnek a fogyasztói árakba, a vállalati költségekbe vagy a beruházási döntésekbe. A fogyasztás alapú adóztatás akkor működik jól, ha a rendszer, amelybe illeszkedik, egyszerű, következetes, és lehet vele előre tervezni. Ugyanakkor az olyan adórendszer, mint a magyar, ami elsősorban vagy kiemelten a fogyasztást adóztatja egy általános jövedelemadókulcs mellett, a magasabb jövedelműeknek kedvez.
Rendben van ez így?
Megnéztük egyesével a főbb közterheket, illetve azt, hogy milyen mozgástér lehetséges a jelenlegi szabályok megváltoztatására.
27 százalékos áfa
A 27 százalékos általános áfakulcs a legmagasabb nemcsak az Európai Unióban, de globális szinten is.
- Az áfa csökkentése a szakértő szerint első látásra vonzó javaslat, mert közvetlenül a fogyasztói árak mérséklésének ígéretét hordozza.
- A gyakorlati tapasztalatok alapján azonban korántsem biztos, hogy az áfakulcscsökkentés teljes mértékben megjelenne a fogyasztói árakban.
A piac egy része ugyanis könnyen elnyelheti az áfacsökkentésből fakadó előnyt, miközben a költségvetési bevételkiesés azonnali és jelentős lehet. A magyar adórendszerben az áfa a költségvetési bevételek egyik kulcseleme (a legnagyobb adóbevételi tétel). A gond az, hogyha az áfakulcs csökkentése bevételi lyukat üt, azt máshonnan kell pótolni, más adónem emelésével, adóalap-szélesítéssel, kiadáscsökkentéssel vagy magasabb hiánnyal.
Optimális áfakulcsot önmagában nem érdemes meghatározni. Inkább azt kell vizsgálni, milyen szerepet szánunk a fogyasztási adóknak a teljes rendszerben, mennyi bevételt kell biztosítaniuk, és milyen célzott intézkedésekkel lehet kezelni a magas áfa regresszív hatásait.
Mint ismert, a kormány egyelőre a vényköteles gyógyszerek 5 százalékos áfáját nullázza le szeptember 1-jétől, és az egészséges élelmiszereknél, illetve a tűzifánál ígért áfacsökkentést.
Egykulcsos személyi jövedelemadó, szja-mentességek, adókedvezmények
Az egykulcsos vagy többkulcsos szja megítélése Módos András szerint részben szakmai, részben társadalompolitikai értékválasztás kérdése. Nincs olyan szakmai válasz, amely minden gazdasági helyzetben egyértelműen igazolná az egyik vagy a másik modell helyességét. A többkulcsos rendszer erősebb újraelosztási logikát követ, az egykulcsos megoldás ezzel szemben egyszerűbb, és jobban illeszkedik egy alacsonyabb jövedelemadókra építő versenyképességi modellbe.
Magyarország nemzetközi adóversenyképességi helyezését részben az alacsony, 15 százalékos egykulcsos szja is támogatja. Ez azonban nem jelenti azt, hogy minden kedvezmény vagy mentesség automatikusan hatékony. Ezeknél ugyanazt kell vizsgálni, mint más adóösztönzőknél: elérik-e a céljukat, mérhető-e a hatásuk, arányos-e a költségük.
Az új kormány ígérete szerint az alacsonyabb jövedelműeknél (bruttó 625 ezer forint alatt) lépcsőzetesen mérsékelni fogja az szja-kulcsokat, így a minimálbérnél például 9 százalékra.
A gyermekvállalási döntéseket a lakhatás, a bölcsődei és óvodai ellátás, a mobilitás, a jövedelmi biztonság és a családtámogatási környezet együtt befolyásolja. Nem lehet kizárni, hogy egyes kedvezmények mérséklik a kedvezőtlen trendeket, még ha önmagukban nem is fordítják meg azokat.
A közteherviselésnek összességében – fogyasztási adókkal, járulékokkal, kedvezményekkel és transzferekkel együtt – átláthatóságra és méltányosságra kell törekednie.
A Tisza Párt még nem döntött arról, hogy például az anyák szja-mentességét megtartja-e.
A szakértő szerint általánosságban igaz: Ezért a kedvezményeket rendszeresen felül kell vizsgálni: teljesítik-e az eredeti céljukat, arányban áll-e a költségük a társadalmi vagy gazdasági haszonnal, és indokolt-e a fenntartásuk.
Fontos, hogy minden kedvezmény mögött legyen világos cél, visszamérhető hatás és rendszeres szakmai kontroll. Ami nem működik, azt át kell alakítani vagy ki kell vezetni; ami már elérte a célját, azt újra kell értékelni. Jó példaként a kutatás-fejlesztés ösztönzését említette, feltéve, hogy az valóban növeli a gazdaság hozzáadottérték-teremtő képességét.
Szociális hozzájárulási adó
A vállalkozások döntéseiben elsősorban az összes munkaerőköltség számít. Mint Módos András emlékeztetett: a 27-ről 13 százalékosra lefaragott szocho mögött az a gazdaságpolitikai logika állt, hogy Magyarországon az élőmunkát terhelő adók korábban nemzetközi összevetésben versenyhátrányt jelentettek. Ezek mérséklése javíthatja a foglalkoztatást és a befektetői megítélést, különösen akkor, ha a magyar munkaerő költsége és képzettsége együtt versenyképes.
Megfordítva: mivel Magyarország a munkaerőköltségek terén erős régiós versenyben áll, a szocho emelése ronthatná a befektetési hajlandóságot és növelhetné a foglalkoztatási költségeket. Azonban, ha az alacsonyabb szocho nem hozza meg a kívánt versenyképességi hatást, akkor a teljes élőmunka-terhelést újra lehet értékelni, de csak a bérszinttel, a termelékenységgel, a képzettséggel és a közszolgáltatási finanszírozással együtt – jegyezte meg.
Társasági adó, osztalékadó, globális minimumadó
Az alacsony társasági adókulcs (9 százalék) egyértelműen hozzájárul a beruházások ösztönzéséhez, mivel növeli a projektek nettó megtérülését, ugyanakkor a szakértő szerint önmagában már nem meghatározó tényező. A vállalatok döntéseit legalább ennyire befolyásolják az adóalap‑kedvezmények, a beruházási támogatások és az üzleti környezet minősége. Magyarországon a 9 százalékos tao-kulcs mellett a célzott adókedvezmények és állami támogatások komplex rendszere erősíti a befektetési vonzerőt, míg az osztalékadó (15 százalék) inkább a tulajdonosi hozamot érinti, így közvetett hatású.
A globális minimumadó (GloBE) bevezetése ugyanakkor érdemben csökkenti az alacsony nominális tao-kulcs versenyelőnyét, mivel 15 százalékos effektív adószint alatt kiegészítő adó terheli a multinacionális vállalatokat, így a jövőben a beruházásösztönzés súlypontja egyre inkább a célzott, „GloBE‑kompatibilis” ösztönzőkre és a teljes gazdasági ökoszisztéma versenyképességére helyeződik.
A kormány bejelentette, csökkentenék a tao-kedvezmények körét.
Kiva, átalányadózás, kata
A kisvállalkozásoknál az adminisztráció költsége arányaiban sokkal nagyobb teher lehet, mint a nagyvállalatoknál, ezért egy egyszerűbb adózási forma nemcsak kényelmi kérdés. Fehérítő hatása is lehet, mert csökkenti a jogkövetés belépési költségét. Az egyszerűsített adózás ugyanakkor nem minden üzleti modellnél optimális. Nem univerzális megoldásként, inkább célzott lehetőségként érdemes az egyszerűsített adózással számolni. Fenntartásuk indokolt, de a szakértő szerint a kiterjesztésnél figyelni kell arra, hogy ne váljanak adóoptimalizálási eszközzé.
A kisvállalati adó (kiva) és az átalányadózás kifejezetten kkv-barát eszközök, mert az adminisztráció egyszerűsítését és kiszámíthatóbb adóterhet jelentenek. A kiva különösen azoknak a cégeknek lehet kedvező, ahol nagyobb a bérköltség súlya, a vállalkozás növekedési szakaszban van, vagy a nyereséget visszaforgatják. Az átalányadózás inkább egyéni vállalkozóknak kínál egyszerűbb, költséghányadokra épülő megoldást.
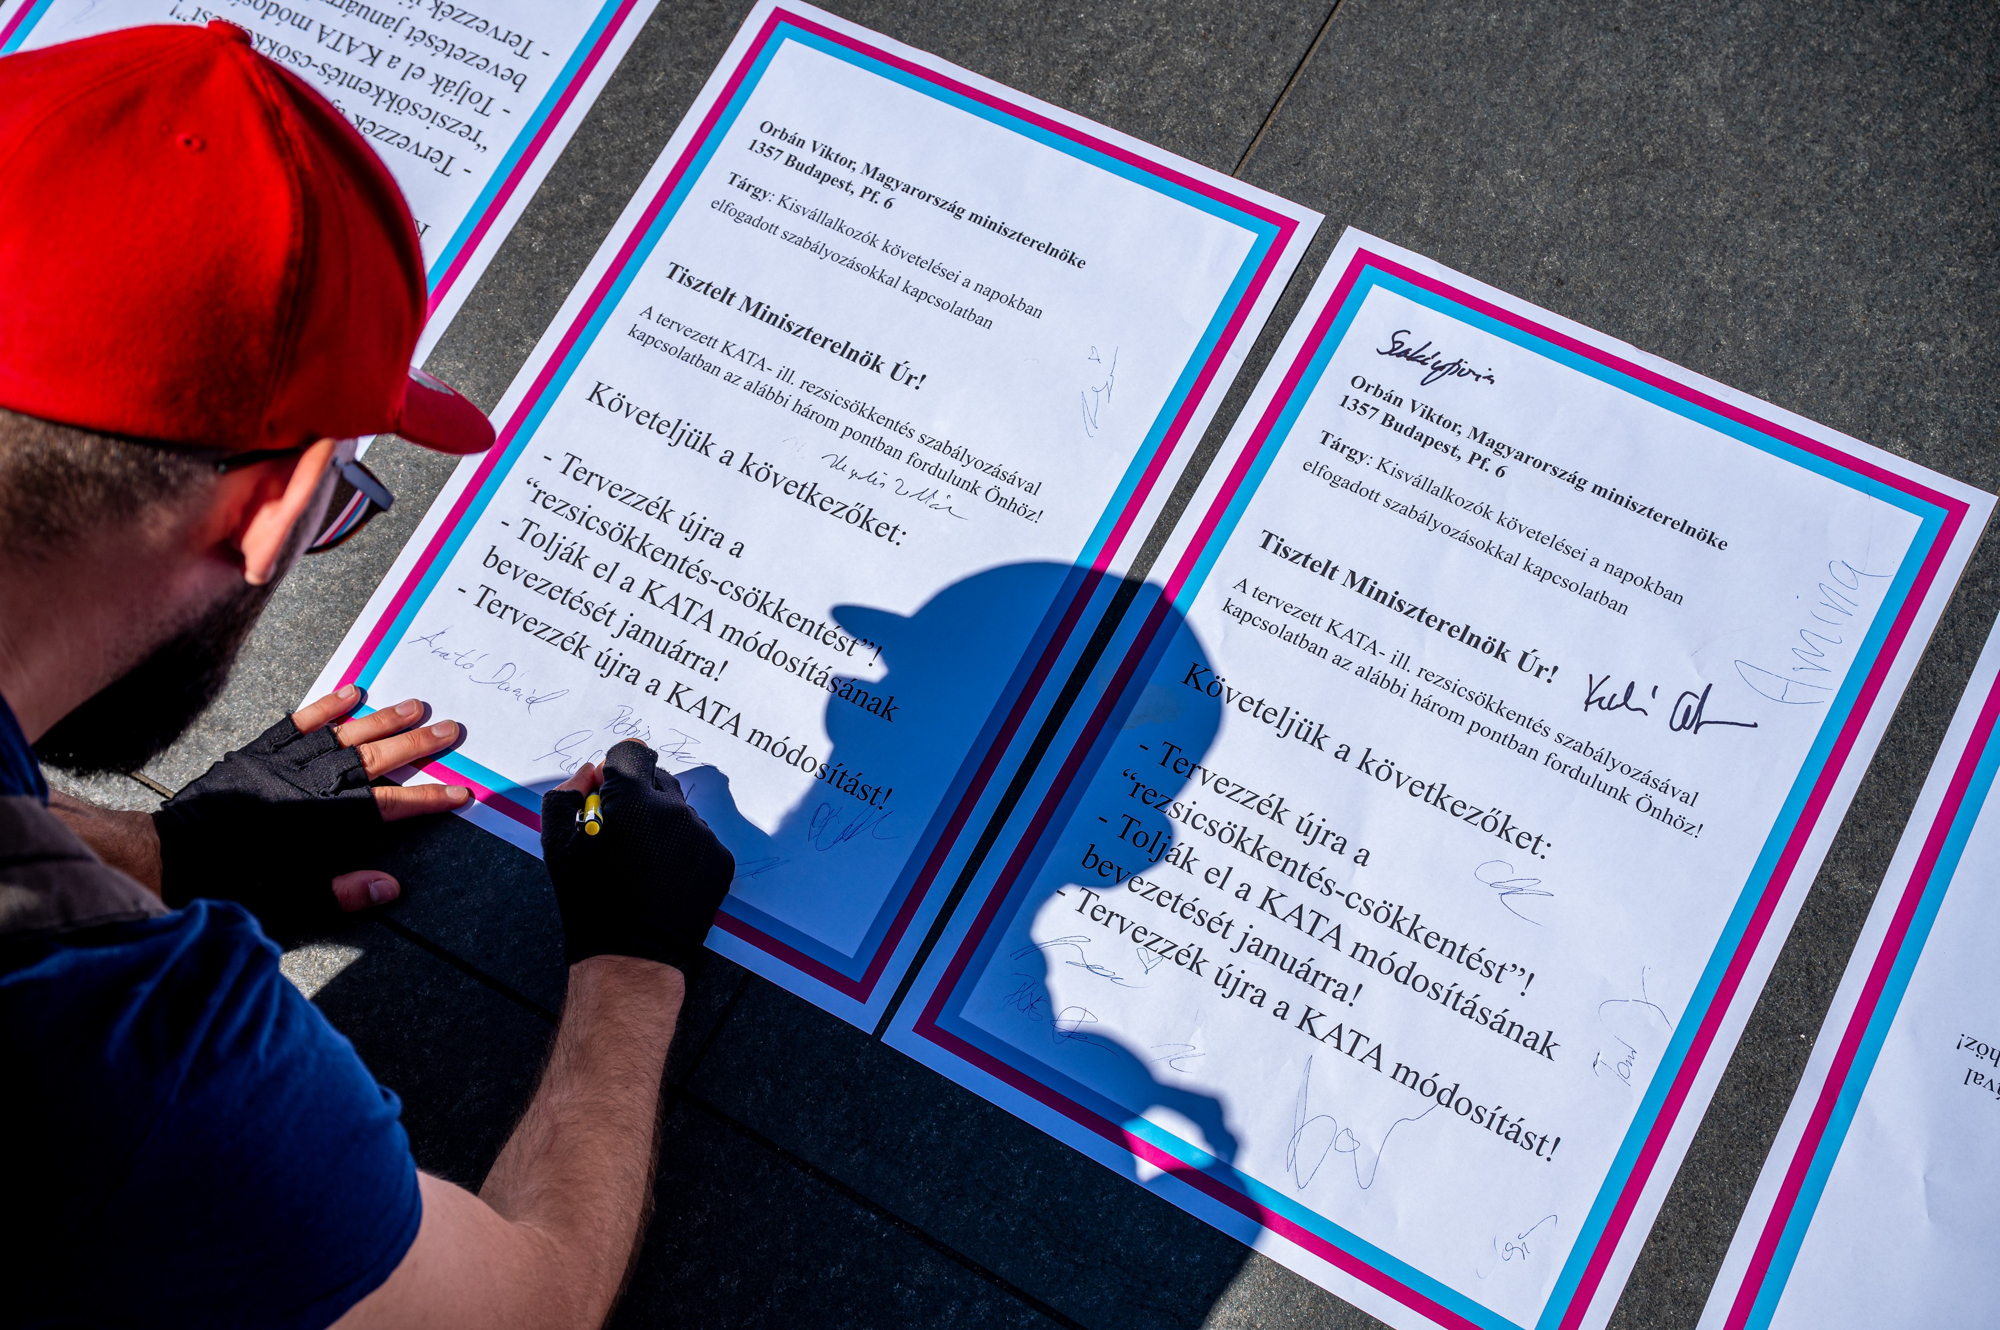
A kisadózók tételes adójának (kata) is lehet helye, ismét nagyobb tere a magyar adórendszerben, ha sikerül világosan meghatározni és megtartani azt a vállalkozói kört, amelyre eredetileg szánták. Ha a kata túl széles körben, munkaviszonyt kiváltó konstrukcióként vagy nagyobb vállalati beszállítói kapcsolatok adóoptimalizálási eszközeként működik, akkor torzítja az adózási környezetet. Ha viszont valóban kis, jellemzően magánszemélyeknek szolgáltató vállalkozások egyszerű adózási formája marad, akkor szakmailag indokolható.
A másik kiemelt tényező a nyugdíj- és szociális fenntarthatóság. Egy nagyon alacsony havi befizetés rövid távon vonzó ugyan, ám hosszabb távon elégtelen társadalombiztosítási jogosultságokhoz vezethet. Ezért mondta a szakértő, hogy a kata akkor lehet egyszerű és fenntartható, ha az alacsony adminisztráció mellett megfelelő járulékalapot (szociális fedezetet) is biztosít, igazodva a vállalkozás tényleges méretéhez és szociális kockázataihoz.
Az új kormány tervei szerint kiszélesítenék a katázás lehetőségét, de a részletek még nem ismertek.
Különadók
Számos szektor sürgetné a különadók kivezetését, mert ezek jelentős terhet jelentenek a vállalatoknak. A szakértő ezzel kapcsolatban hangsúlyozta, nem minden szektorális adó azonos hatású, és a kivezetés költségvetési következményeit is mérlegelni kell. Ugyanakkor egyértelmű, hogy Rövid távon bevételt hoznak, viszont közép távon beépülhetnek az árakba, növelhetik a vállalati költségeket, gyengíthetik a versenyt és a fogyasztás alapú adóztatás elvét. Különösen erős lehet a tovább gyűrűző hatás, ha a teher szélesen kapcsolódó ágazatot vagy közvetlenül a fogyasztói kosarat érinti.
A banki, kiskereskedelmi vagy más széles gazdasági kapcsolódású szektoroknál a különadók hatása nem marad feltétlenül az adott ágazatban. A költségek beépülnek az árakban, díjakba, beruházási döntésekbe vagy szolgáltatási feltételekbe. Ezért a tartós fenntartás ronthatja az előre tervezhetőséget, és nehezítheti a vállalati döntéshozatalt. Szerinte ott lehet szükség fokozatos kivezetésre vagy átalakításra, ahol a torzító hatás tartósan nagyobb, mint a bevételi előny. Az is lényeges, hogy ne rögzüljenek állandó, nehezen tervezhető pótlólagos adórétegként.
A Tisza Párt jelezte, idővel csökkenthetik, fokozatosan kivezethetik például a kiskereskedelmi különadót, illetve cél, hogy csökkentsék a különadók súlyát. Elsőként eltörölnék a kiskereskedelmi adó összeszámítási szabályát.
Tranzakciós illeték
Itt külön kell választani a pénzügyi tranzakciós illetéket és a vagyonszerzési típusú illetékeket. Utóbbiaknál az állami logika érthető – ahol nagy értékű tranzakció történik, ott az állam bevételi lehetőséget lát.
A pénzügyi tranzakciós illetéknél az érdemi kérdés az, hogy
- mennyiben épül be a banki díjakba,
- mennyiben terheli a lakosságot és a vállalkozásokat,
- illetve torzítja-e a pénzforgalmi döntéseket.
Ha egy ilyen teher a szolgáltatási díjakon keresztül szélesen szétterül, akkor a hatása nemcsak a pénzügyi szektorban jelentkezik. A kivezetésről vagy csökkentésről ezért nem lehet önmagában beszélni. Azt kell vizsgálni, hogy a bevételi előny arányban áll-e a pénzforgalomra, a banki költségekre, a digitalizációra és a vállalkozói működésre gyakorolt mellékhatásokkal.
Vagyonadó
A hatását azonban Módos András szerint a részletszabályok fogják meghatározni. Nem mindegy, milyen vagyonelemekre terjed ki, hogyan történik az értékelés, milyen mentességek vannak, milyen gyakori az újraértékelés, mekkora az adminisztrációs költség, illetve mennyire nehéz elkerülni. Egy rosszul kialakított vagyonadó könnyen vitás értékelési kérdéseket, magas adminisztrációt és korlátozott bevételt eredményezhet.
Az új kormány egyik fontos ígérete volt a vagyonadó bevezetése, részletek azonban még nem ismertek. Ezért mondta a szakértő, hogy konkrét szabályozási javaslat nélkül nem érdemes határozottan állást foglalni. A vagyonadó lehet szerinte igazságossági eszköz, de csak akkor működhet jól, ha egyszerű, pontosan célzott, hatékonyan beszedhető, és nem okoz nagyobb gazdasági vagy adminisztratív torzulást, mint amekkora közpolitikai előnyt várunk tőle.
Amikor az adót adóztatják
Az „adó adóztatását” számosan kifogásolják, de – mint megtudtuk –, nem kizárólag magyar sajátosság, és nem minden esetben azonos megítélésű. Vannak helyzetek, amikor nehezen kerülhető el, vagy szakmailag jól indokolható. Ilyen lehet például a szakértő szerint a jövedéki adóval terhelt termékek köre (ilyenkor a jövedéki adóval növelt árra jön rá az áfa), ahol az adóztatás mögött nemcsak bevételi, hanem egészségügyi, környezetvédelmi vagy más társadalmi cél is állhat.
Más a helyzet akkor, amikor egy adó csak ideiglenes költségvetési „tapaszként” kerül be a szabályozásba, majd beépül az árakba és újabb adóterhek alapjává válik. Ez főként a különadóknál vagy egyes szektorális terheknél lehet problémás, mert ilyenkor az adó nem illeszkedik szervesen a rendszer logikájába, mégis végigfut a gazdasági láncon.
Minden esetben azt kell szerinte vizsgálni, hogy az adott teher mögött van-e világos társadalmi vagy szabályozási cél. Ha igen, akkor indokolható. Ha viszont csak rövid távú bevételi megoldásról van szó, amely ugyanakkor tartósan torzítja az árakat vagy a döntéseket, akkor érdemes felülvizsgálni.